
Rentabilité du blanchiment dentaire : coûts et marges pour les marques et les revendeurs
Le blanchiment dentaire peut générer des marges brutes intéressantes, mais la rentabilité réelle varie considérablement selon le modèle commercial, le canal de distribution, le coût d'acquisition, le coût d'acquisition client, les frais de traitement des commandes, les retours et la rotation des stocks. Une marge brute élevée n'est pas synonyme de rentabilité élevée : le chiffre qui compte réellement est la marge sur coûts variables, une fois tous les coûts réels pris en compte. Ce guide explique comment la calculer, canal par canal et produit par produit, plutôt que de se fier à un seul chiffre de marge global.
Ce guide porte sur la structure des coûts et la rentabilité unitaire des marques, des vendeurs en ligne, des grossistes et des distributeurs. Pour choisir un modèle commercial, trouver une formule, évaluer les fabricants ou gérer la conformité, consultez [lien manquant].Comment créer une entreprise de bandes blanchissantes pour les dents.
- Le blanchiment dentaire est-il une activité rentable ?
- La rentabilité dépend du modèle d'entreprise
- Marge brute vs. Marge de profit
- Comment calculer le coût des produits livrés
- Frais de canal et coûts de distribution
- Acquisition de clients et achats répétés
- Différences de format et de coût des produits
- MOQ, risque lié aux stocks et aux flux de trésorerie
- Analyse du seuil de rentabilité
- Modèles de profit par canal de vente
- Facteurs communs qui réduisent les profits
- Comment les choix de fabrication affectent les marges
- Liste de contrôle de rentabilité pour les acheteurs
- FAQ
Le blanchiment dentaire est-il une activité rentable ?
C'est possible, mais la rentabilité dépend entièrement du modèle commercial, du canal de distribution et de la structure de coûts que vous utilisez. Un pourcentage de marge unique, donné pour la catégorie, ne s'applique pas directement à une marque de distributeur en vente directe, à un revendeur Amazon, à un distributeur ou à un prestataire de services en magasin. La suite de ce guide explique comment calculer la rentabilité réelle pour votre situation spécifique, au lieu de se fier à un chiffre générique pour la catégorie.
La rentabilité dépend du modèle d'entreprise
| Modèle d'entreprise | Revenus primaires | Coûts de base | Principal risque de profit |
|---|---|---|---|
| marque privée DTC | Vente au détail de produits | Produit, emballage, publicité, logistique | Coût d'acquisition client, retours |
| vendeur sur une place de marché (par exemple, Amazon) | Plateforme de vente au détail | Produit, commissions de parrainage/FBA, publicité | Frais de plateforme, stockage des stocks |
| Grossiste/distributeur | Approvisionnement en gros | Achats, importation, entreposage | Remises sur les canaux de distribution, rotation des stocks |
| Vente au détail en salon/clinique | Ventes de produits complémentaires | Coût du produit et du personnel | Achat répété, ajustement parfait |
| Service de blanchiment en personne | Frais de service par séance | Main-d'œuvre, espace, équipement, assurance | Licence, taux de réservation, conformité |
Une marge bénéficiaire élevée au détail ne signifie pas nécessairement une entreprise très rentable.Le modèle le plus rentable est celui qui maintient une marge de contribution saine tout en maîtrisant les coûts d'acquisition de clients et les risques liés aux stocks, et non celui dont le prix affiché est le plus élevé par rapport au coût de production.

Marge brute vs. Marge de profit
Ces trois termes sont souvent utilisés indifféremment, mais ils mesurent des choses différentes, et les confondre conduit à surestimer la rentabilité réelle.
Marge brute = (Prix de vente − Coût de production) ÷ Coût de production
Marge brute = (Prix de vente − Coût des marchandises vendues) ÷ Prix de vente
Marge sur coûts variables = Chiffre d'affaires − Coût du produit − Frais de distribution − Frais de traitement − Retours − Coûts marketing variables
Par exemple, un produit coûtant 5 $ et vendu 25 $ a une marge brute de 400 % et une marge brute de 80 %, mais aucun de ces chiffres ne tient compte de ce qui reste après la publicité, les frais de plateforme, la logistique et les retours.La marge sur coûts variables est le chiffre qui indique réellement si une commande est rentable une fois tous les coûts réels pris en compte.
Comment calculer le coût des produits livrés
Le coût final, une fois livré, est supérieur au devis d'usine. Il comprend : le prix départ usine du produit, les sachets/stylos individuels et les cartons de vente au détail, la conception de l'emballage, les tests et la documentation, le fret international, les droits de douane, le dédouanement, le transport national, la réception en entrepôt et les dommages/pertes prévus.
Coût unitaire à l'arrivée = Coût total du produit, de l'emballage, des tests, du transport et des importations ÷ Unités vendables reçues
L'importance des « unités vendables »— Les unités endommagées, les échantillons et les échantillons de contrôle qualité conservés ne peuvent généralement pas être vendus, il faut donc diviser le coût total par le nombre d'unités.ordonnéplutôt que des unités réellementvendablesous-estime le coût unitaire réel.
Frais de canal et coûts de distribution
La structure des coûts diffère sensiblement selon le canal de distribution ; ces coûts doivent être calculés séparément et ne pas être considérés comme similaires.
Place de marché (par exemple, Amazon) :frais de recommandation, frais de traitement FBA, frais de stockage, frais de placement entrant, frais de publicité, frais de traitement des retours et frais d'enlèvement/d'élimination des stocks invendus.
Site Web indépendant (DTC) :frais de traitement des paiements, coûts d'exécution, toute subvention d'expédition offerte aux clients, publicité, outils de marketing par courriel/SMS et gestion des retours.
De gros:marge du distributeur, marge du détaillant, coûts des échantillons, commission sur les ventes, conditions de paiement (qui affectent les flux de trésorerie même si elles ne réduisent pas directement la marge) et indemnités de transport offertes aux acheteurs.
Acquisition de clients et achats répétés
La portée marketing via les réseaux sociaux ne signifie pas que l'acquisition est gratuite ; elle doit être mesurée par rapport à la marge de contribution réelle par commande.
CAC = Dépenses totales de vente et de marketing ÷ Nouveaux clients acquis
Si la marge sur coûts variables unitaire d'un produit est de 12 $ et que le coût d'acquisition client est de 18 $, la première commande n'est pas rentable même si la marge brute du produit semble saine sur le papier.Les bandes blanchissantes sont un produit consommable, ce qui représente une réelle opportunité de réachat. Toutefois, cette opportunité doit être mesurée à l'aide de données concrètes, et non présumée. Il convient de suivre le taux de réachat, l'intervalle moyen entre les commandes, la fidélisation des abonnements (le cas échéant), le taux de remboursement et la valeur vie client, plutôt que de supposer que chaque client renouvelle son achat tous les 3 à 6 mois.
Différences de format et de coût des produits
La structure des coûts et des marges varie sensiblement selon le format du produit :
Bandes blanchissantes :Les coûts sont concentrés dans la formule, la charge de gel, le support du film, le nombre de sachets individuels, l'emballage imprimé, le nombre de traitements par boîte et le carton. Le volume d'expédition réduit et les coûts de traitement inférieurs au prix permettent de soutenir efficacement les modèles d'abonnement et de réachat.
Stylos à gel :Les coûts sont concentrés dans le volume de gel, le mécanisme de distribution, le corps du stylo, l'embout pinceau et l'emballage étanche. L'encombrement pour l'expédition est réduit, mais une défaillance du mécanisme (fuite, problèmes de distribution) peut entraîner un taux de retour plus élevé qu'avec un produit en bandelette.
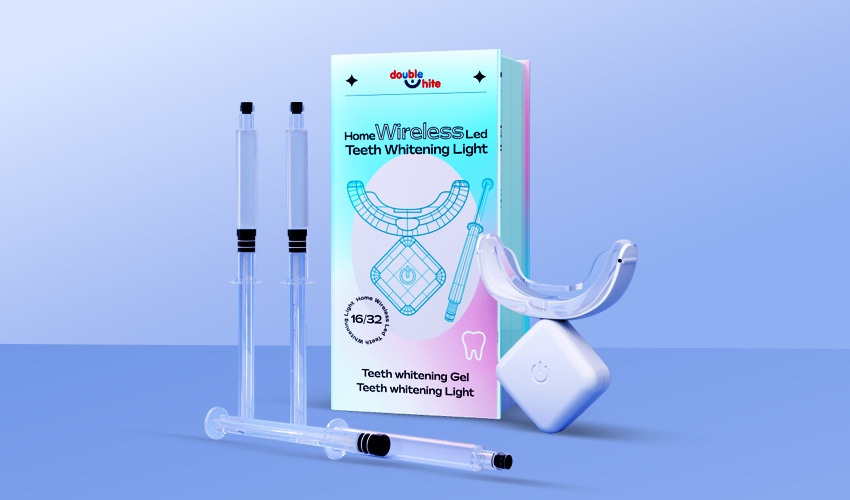
Kits LED :Le prix est plus élevé, mais les coûts incluent le dispositif LED, le plateau, le gel, la batterie, le câble de chargement, l'emballage intérieur et le service après-vente pour l'électronique ; un prix de vente plus élevé ne signifie pas automatiquement un bénéfice net plus élevé une fois que le coût du dispositif et la gestion des retours/garanties spécifiques à l'électronique sont inclus.
Poudre blanchissante :structure de coût et d'emballage différente, avec ses propres considérations concernant les limites des allégations (allégations de polissage vs blanchiment), l'abrasivité, les fuites de poudre pendant le transport et la durée du cycle de réapprovisionnement.
MOQ, risque lié aux stocks et aux flux de trésorerie
Une commande plus importante peut réduire le coût unitaire, mais elle augmente également les dépenses initiales, les coûts d'entreposage, le risque de péremption imminente, les pertes potentielles liées à une refonte de l'emballage, l'exposition aux changements de formule ou de réglementation, et le risque de produits à faible rotation.
| Stratégie de commande | Avantage | Risque |
|---|---|---|
| Commande de test à faible quantité minimale de commande | Risque de stock réduit | Coût unitaire plus élevé |
| Commande de marque privée modérée | Concilie les coûts et l'image de marque | Nécessite des prévisions de ventes raisonnablement précises |
| Série de commandes personnalisées importantes | Prix unitaire inférieur | Pression accrue sur la trésorerie et les stocks |
| réapprovisionnement continu | Exposition contrôlée des stocks | Cela dépend de la fiabilité des délais de livraison des fournisseurs |
Le prix unitaire le plus bas n'est pas toujours la décision d'achat la plus rentable.— comparez les économies réalisées grâce à une quantité minimale de commande (MOQ) plus élevée aux coûts de stockage et aux prévisions de ventes réalistes, et non pas seulement à la différence de prix unitaire indiquée.
Analyse du seuil de rentabilité
C’est ce calcul qui répond réellement à la question « Combien dois-je vendre pour être rentable ? » — bien plus utile qu’un pourcentage de marge général.
coûts de lancement fixespeut inclure : la conception de la marque et de l’emballage, le développement d’échantillons, les coûts de stabilité/tests, la création du site web, la photographie des produits, les frais juridiques et de conformité, ainsi que l’outillage initial ou les plaques d’impression.
Marge de contribution par unité : Marge sur coûts variables unitaire = Prix de vente − Coût variable unitaire
Volume de seuil de rentabilité : Seuil de rentabilité (en unités) = Coûts fixes de lancement ÷ Marge sur coûts variables par unité
Plutôt qu'un exemple fixe qui implique des nombres universels, utilisez vos propres données d'entrée :
| Ligne budgétaire | Votre contribution |
|---|---|
| Prix de vente | UN |
| coût du produit livré | B |
| Coût du canal et de l'exécution | C |
| Autorisation de retour | D |
| Coûts de marketing variables | E |
| Marge de contribution (A − B − C − D − E) | — |
Seuil de rentabilité (en unités) = Coûts fixes de lancement ÷ Marge sur coûts variables par unité
Cette structure vous permet d'intégrer vos propres devis et frais de canal plutôt que de vous fier aux chiffres d'exemple de quelqu'un d'autre, qui ne correspondront pas à votre formule, votre emballage, votre canal ou votre marché spécifiques.
Modèles de profit par canal de vente
marque DTC :concentrez-vous sur la marge brute, le CAC, les coûts de traitement des commandes, le taux de fidélisation et le taux de remboursement.
Vendeur sur la marketplace :concentrez-vous sur la marge de contribution après les frais de plateforme, le coût publicitaire des ventes (ACoS ou équivalent), les frais de stockage, les retours et le risque d'interruption de la cotation (suspensions ou changements de politique affectant la continuité des ventes).
Distributeur:L'accent est mis sur le coût d'importation, la structure des remises de gros, les marges attendues des détaillants, les conditions de paiement/crédit, la rotation des stocks et les coûts d'emballage régionaux.
Vente au détail en salon/clinique :se concentrer sur le taux d'attachement (la part des clients du service qui achètent également des produits au détail), la structure de commission du personnel, l'allocation de l'espace en rayon, le taux de réapprovisionnement et les affirmations appropriées à un canal adjacent au secteur professionnel.
Facteurs communs qui réduisent les profits
- Coût d'acquisition client élevé— Un produit présentant une marge brute élevée peut néanmoins s'avérer non rentable si les dépenses publicitaires absorbent la totalité de la marge de contribution par commande.
- Retours et réclamations excessifs— généralement dues à une sensibilité accrue, une mauvaise adhérence, des résidus de gel, des fuites, des problèmes de goût ou des résultats non conformes aux attentes marketing.
- Allégations non étayées— Les affirmations telles que « 8 teintes plus blanches », « zéro sensibilité » ou « sans danger pour l'émail » sans preuve du produit fini peuvent entraîner la suppression de l'annonce, des remboursements ou des poursuites judiciaires, ce qui réduit d'autant les marges.
- Trop de références au lancement— répartir simultanément les stocks et le budget marketing entre HP, PAP, chlorite de sodium, kits LED, stylos et poudre dilue les deux.
- Faible rotation des stocks— Une quantité minimale de commande (MOQ) élevée qui réduit le prix unitaire peut tout de même éroder les bénéfices en raison des coûts d'entreposage et des dépréciations proches de la date de péremption si les ventes sont plus lentes que prévu.
- surinvestissement dans l'emballage— Des boîtes magnétiques sophistiquées, des inserts lourds et de nombreux accessoires dès le départ peuvent augmenter les coûts et le volume des expéditions sans augmentation proportionnelle du taux de conversion.
- Fabrication irrégulière— Les différences d'un lot à l'autre en matière de charge de gel, d'adhérence, de dégradation active, de scellage du sachet ou de précision d'impression peuvent engendrer des coûts après-vente et une atteinte à l'image de marque qui surpassent les économies réalisées sur le prix unitaire.
Comment les choix de fabrication affectent les marges
Les décisions relatives à l'approvisionnement influent directement sur le coût de chaque formule mentionnée ci-dessus. Le procédé de fabrication (HP, PAP, chlorite de sodium), le type de bandelette ou de produit (gel, sec, sans résidus), le nombre de traitements par boîte et le choix de l'emballage (sachets et cartons de marque privée ou emballage standard) ont tous un impact sur le coût final. De plus, la quantité minimale de commande (MOQ) diffère entre les formulations standard et personnalisées, ce qui influe sur les arbitrages de trésorerie évoqués précédemment. L'obtention d'un modèle de coût précis nécessite un devis détaillé et précis, et non un prix unitaire global.Demandez un devis détaillé en fonction de votre pays cible, canal de vente, formule, nombre de traitements par boîte, type d'emballage et quantité de commande estimée.— C’est la comparaison de propositions complètes et appariées qui donne tout son sens au calcul du seuil de rentabilité et de la marge.
Liste de contrôle de rentabilité pour les acheteurs
- Calculez la marge sur coûts variables, et non seulement la marge brute ou le taux de majoration.
- Obtenez un chiffre du coût total de revient basé survendableunités, et non unités commandées
- Détaillez les frais de canal séparément pour chaque canal de vente que vous évaluez.
- Calculez le CAC et comparez-le à la marge sur coûts variables unitaire, et non au chiffre d'affaires.
- Utilisez les données réelles de réachat dès qu'elles seront disponibles, plutôt que de supposer un intervalle de réapprovisionnement fixe.
- Comparez les économies réalisées sur la quantité minimale de commande (MOQ) aux coûts de stockage et au taux de vente réaliste.
- Effectuez un calcul de seuil de rentabilité en utilisant vos propres données avant de vous engager sur un ordre de lancement.
- Obtenez un devis détaillé du fabricant pour justifier chaque coût mentionné ci-dessus par des chiffres concrets.
FAQ
Le blanchiment dentaire est-il une activité à forte marge ?
Elle peut générer des marges brutes intéressantes sur le produit lui-même, mais la rentabilité réelle dépend du coût d'acquisition client, des frais de distribution, de l'exécution des commandes, des retours et de la rotation des stocks — autant d'éléments qui varient suffisamment selon le modèle commercial et le canal de distribution pour qu'il n'existe pas de chiffre de marge fiable pour l'ensemble de la catégorie.
Quelle est la différence entre la marge brute et la marge bénéficiaire ?
La marge brute compare le prix de vente au seul coût du produit ; la marge brute exprime le profit en pourcentage du prix de vente ; la marge sur coûts variables soustrait les frais de distribution, de traitement des commandes, de retours et les coûts marketing variables. Une marge brute élevée ne garantit pas la rentabilité d'une commande une fois la marge sur coûts variables calculée.
Comment calculer le coût total, livraison comprise, des bandes blanchissantes ?
Ajoutez le coût du produit départ usine, l'emballage, les tests/la documentation, le fret, les droits de douane, le dédouanement et le transport intérieur, puis divisez par le nombre d'unités vendables reçues — et non par le nombre total d'unités commandées, car les unités endommagées et les échantillons conservés ne sont généralement pas vendables.
Quels coûts une marque de produits blanchissants sur le marché doit-elle inclure ?
Les frais de recommandation et d'exécution, les frais de stockage, les frais de placement entrant, les coûts publicitaires, le traitement des retours et les frais d'élimination/de retrait des stocks invendus — tous ces éléments réduisent la marge de contribution au-delà du coût de base du produit.
Comment la quantité minimale de commande (MOQ) affecte-t-elle la rentabilité ?
Une quantité minimale de commande (MOQ) plus élevée réduit généralement le coût unitaire, mais augmente les dépenses initiales, les coûts d'entreposage et le risque de péremption. Il est préférable de comparer les économies réalisées sur le coût unitaire aux coûts de stockage et au taux d'écoulement réaliste plutôt que de choisir la commande la plus importante uniquement pour le prix le plus bas.
Les kits LED sont-ils plus rentables que les bandes blanchissantes ?
Pas automatiquement : les kits LED ont un prix de vente plus élevé, mais aussi des coûts plus importants liés à l’appareil, à la batterie et au service après-vente, sans compter les différences de politique de retour propres aux produits électroniques. Il est donc essentiel de comparer la marge sur coûts variables par unité, et non pas seulement le prix de vente, avant de conclure qu’un prix plus élevé signifie forcément un profit plus important.
Comment les retours et les réclamations relatives à la sensibilité des produits affectent-ils les marges ?
Les retours et les réclamations ajoutent des coûts de traitement, des coûts de remboursement et une éventuelle dépréciation des stocks au coût initial du produit, et peuvent réduire considérablement même une marge brute affichée élevée si les taux de retour sont importants.
Combien d'unités une marque doit-elle vendre pour atteindre le seuil de rentabilité ?
Le seuil de rentabilité en unités correspond aux coûts fixes de lancement divisés par la marge sur coûts variables par unité — ce calcul est spécifique à vos coûts réels, à votre tarification et aux frais de distribution ; il doit donc être effectué à partir de vos propres données plutôt que d'être supposé à partir d'un exemple générique.
La marque de distributeur offre-t-elle de meilleures marges que la revente en gros ?
La marque de distributeur offre généralement une marge brute plus élevée et une meilleure différenciation de la marque, mais implique des coûts initiaux d'emballage et de quantité minimale de commande plus importants ; la revente en gros est plus rapide et moins risquée à démarrer, mais les marges sont généralement plus faibles en raison d'une moindre différenciation. Le choix le plus judicieux dépend de votre capital, de votre calendrier et de votre capacité à générer de la demande pour votre marque. Consultez notre Guide de création d'entreprise pour une comparaison complète des différents modèles commerciaux.
Quelles informations sont nécessaires pour obtenir un devis précis d'un équipementier ?
Marché cible, canal de vente, formule préférée, nombre de traitements par boîte, type d'emballage et quantité de commande estimée : un devis détaillé basé sur ces éléments permet un véritable calcul du seuil de rentabilité et de la marge, plutôt qu'une estimation approximative et composite.
Pansements blanchissants pour dents Purple Violet en forme de U pour marque privée et vente en gros
Wraps blanchissants pour dents violets en forme de U : Guide d’approvisionnement en marque blanche pour les marques
Comment fonctionnent les bandes blanchissantes violettes pour les dents ? Guide de correction de couleur pour les acheteurs de marques privées

Guide d'application et de distribution du stylo blanchissant : points à vérifier avant la production en série
Stabilité de la formule du stylo blanchissant : ce que les acheteurs doivent tester avant la production en série
Comment choisir un fabricant de produits de blanchiment dentaire en marque blanche
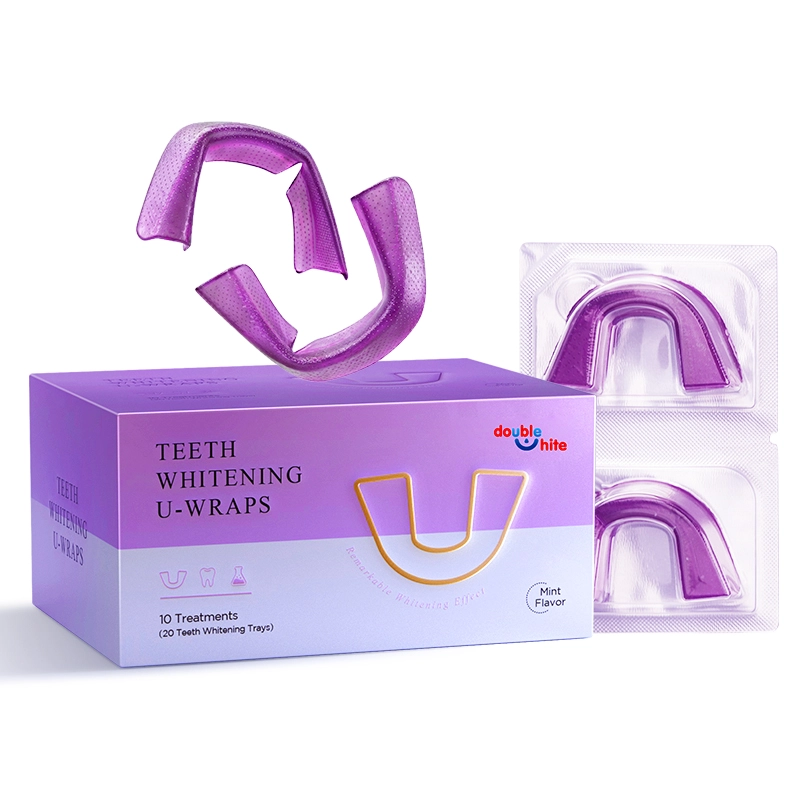
Pansements en U pour blanchiment dentaire Purple Violet
Les bandes blanchissantes violettes en forme de U de marque privée Double White permettent d'éliminer les taches de manière ciblée grâce à leur correcteur de couleur violette. Conçues pour un blanchiment efficace et uniforme, ces bandes offrent un confort optimal et des résultats constants pour un sourire éclatant de qualité professionnelle.
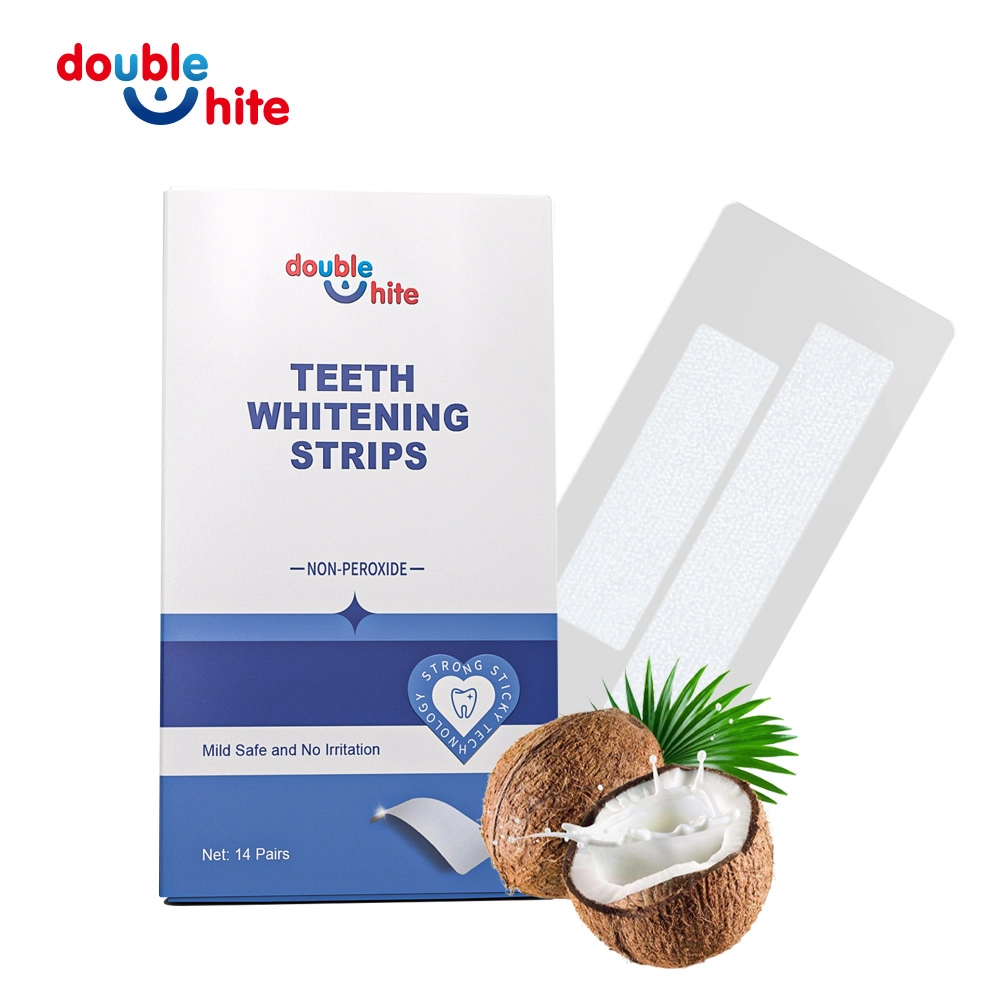
Bandes de gel blanchissantes pour les dents à base de chlorite de sodium pour marques privées
Les bandes blanchissantes à base de chlorite de sodium sont conçues pour les marques de distributeur, les grossistes, les salons de beauté, les cliniques et les vendeurs en ligne recherchant des produits blanchissants à base de gel offrant une grande flexibilité de personnalisation. Ce produit utilise le chlorite de sodium comme ingrédient actif et propose des options de personnalisation : saveur, emballage sous marque de distributeur, impression de logo, développement d’échantillons et production en série pour différents marchés des soins bucco-dentaires.
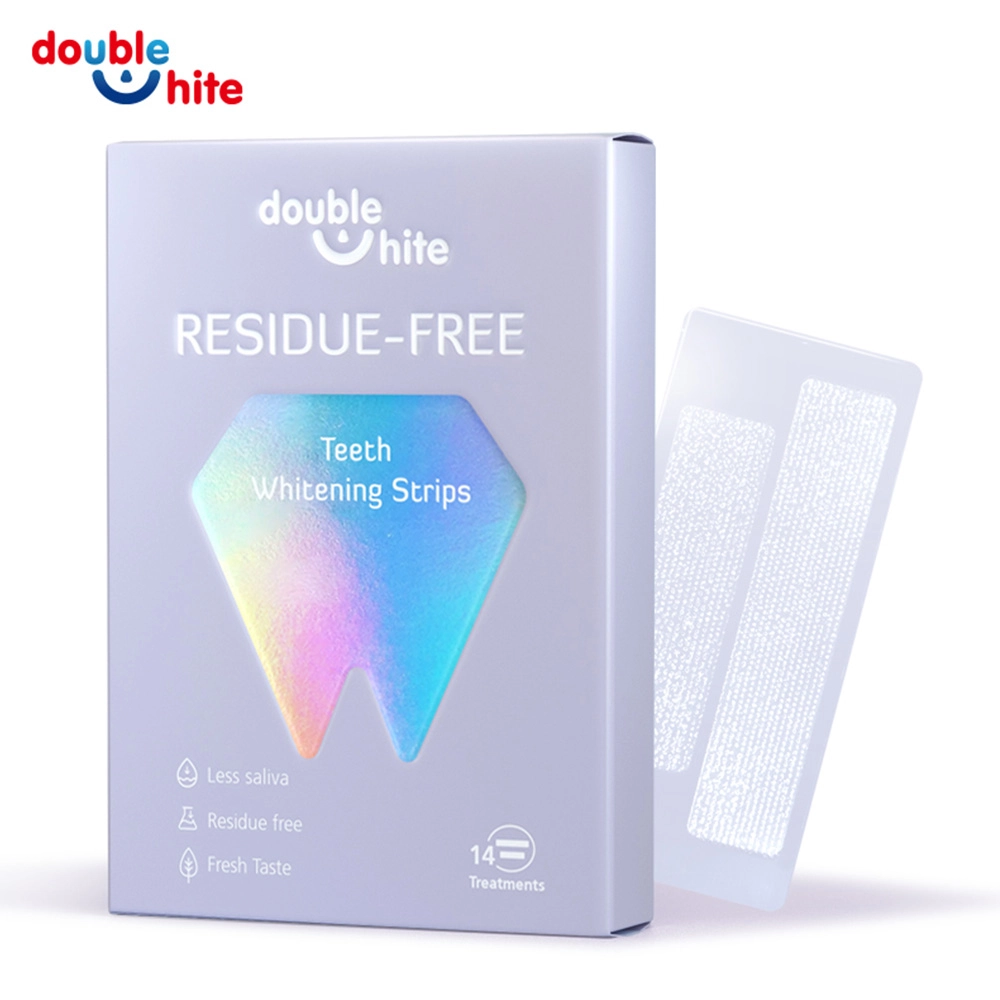
Bandes blanchissantes pour les dents sans résidus de peroxyde d'hydrogène RFHP02
Les bandes blanchissantes RFHP02 à base de peroxyde d'hydrogène, sans résidus, sont conçues pour les marques de distributeur, les grossistes, les salons de beauté, les cliniques et les vendeurs en ligne à la recherche de bandes blanchissantes offrant une forte adhérence, un retrait facile et une expérience utilisateur optimale avec un minimum de résidus. Double White propose des options de personnalisation des arômes, des emballages sous marque de distributeur, l'impression de logos, la fourniture d'échantillons et la production en série pour les entreprises de soins bucco-dentaires du monde entier.

Bandes blanchissantes sèches au chlorite de sodium en gros pour marques privées
Les bandes blanchissantes sèches au chlorite de sodium, disponibles en gros, sont conçues pour les marques privées, les grossistes, les distributeurs, les salons de beauté, les cliniques et les vendeurs en ligne à la recherche de produits blanchissants sans peroxyde offrant une adhérence stable, une performance optimale et une personnalisation flexible. Double White propose des options de personnalisation des arômes, des emballages sous marque privée, l'impression de logos, le développement d'échantillons et la production en série pour les entreprises de soins bucco-dentaires du monde entier.
Envoyez-nous votre demande
Contactez-nous via le formulaire ci-dessous ou via les coordonnées fournies.
Notre équipe dévouée s'engage à fournir des réponses rapides et personnalisées à toutes vos questions.
Veuillez remplir les champs ci-dessus avec votre nom complet, votre adresse e-mail et votre commentaire.


Copyright © 2026 Double White Tous droits réservés. Conception : gooeyun
WhatsApp : +8615920313473
cndoublewhite
Double blanc
doublewhite
cndoublewhite
cndoublewhite
Double White